Процентная ставка — один из ключевых факторов при оформлении любого кредита. Она определяет, сколько заемщик переплатит банку за пользование деньгами. Понимание того, какие факторы влияют на ставку, помогает подготовиться к кредитованию, выбрать выгодные условия и снизить финансовую нагрузку.
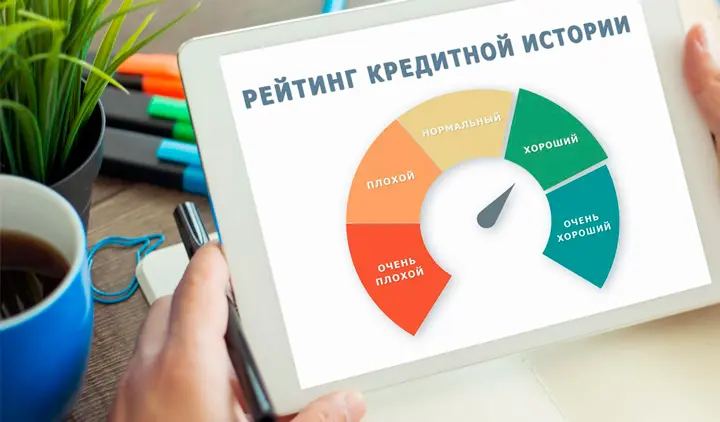
1. Кредитная история заемщика
Банк оценивает, насколько надежен клиент, анализируя его кредитную историю.
Что учитывается:
Просрочки и их длительность
Количество и сумма предыдущих кредитов
Своевременность выплат
Хорошая кредитная история снижает процентную ставку, а наличие просрочек или закрытых с убытком кредитов повышает риск для банка, и ставка может быть выше.
2. Уровень дохода и стабильность
Чем выше доход заемщика и стабильнее его финансовое положение, тем ниже риск для банка.
Влияние дохода:
Высокий доход позволяет банку установить более низкий процент
Нестабильный доход повышает ставку, так как банк компенсирует риск невозврата
Дополнительные источники дохода (аренда, фриланс) учитываются при расчете
Банки предпочитают заемщиков с подтвержденным доходом и длительным стажем на работе.
3. Сумма и срок кредита
Размер кредита и длительность его погашения также влияют на ставку.
Основные моменты:
Крупные кредиты часто имеют более низкий процент при условии залога
Долгосрочные кредиты могут быть дороже из-за риска инфляции и изменения ставок
Короткие кредиты с небольшой суммой — ставка ниже, но ежемесячный платеж выше
Правильное планирование суммы и срока помогает минимизировать переплату.
4. Тип кредита и обеспечение
Процентная ставка зависит от того, обеспечен кредит или нет.
Залоговый кредит: имущество или автомобиль уменьшают риск банка → ставка ниже
Незалоговый кредит: выше процент, так как риск выше
Кредит с поручителем: снижает ставку, если поручитель надежен
Банки используют залог и поручителей как инструмент снижения риска и предложения более выгодной ставки.
5. Рынок и экономические факторы
Ставка по кредиту формируется не только индивидуально, но и с учетом ситуации на рынке.
Базовая ставка ЦБ или ключевая ставка влияет на стоимость кредитов
Инфляция и экономическая нестабильность повышают ставки
Конкуренция между банками может снизить проценты для привлечения клиентов
Даже идеальный заемщик может получить разную ставку в зависимости от рыночной ситуации.
6. Лояльность и статус заемщика
Банки учитывают историю отношений с клиентом:
Наличие дебетовой карты, депозитов, зарплатного проекта
Своевременное погашение прошлых кредитов в этом банке
Участие в акциях и программах банка
Лояльные клиенты часто получают скидки на ставку или специальные условия кредитования.
Советы для снижения процентной ставки
Подготовьте кредитную историю и исправьте ошибки
Подтвердите доход официальными документами
Рассчитайте оптимальную сумму и срок кредита
Предоставьте залог или поручителей, если это возможно
Сравнивайте предложения разных банков и используйте акции
На процентную ставку кредита влияет множество факторов: кредитная история, доход, сумма и срок кредита, залог, экономическая ситуация и лояльность клиента. Грамотная подготовка, расчет бюджета и анализ предложений банков позволяют снизить ставку и сделать кредит максимально выгодным, снижая переплату и финансовую нагрузку.