Кредитная нагрузка — это показатель, который помогает понять, какую часть дохода заемщика уходят на выплату кредитов. Банки используют этот показатель, чтобы оценить финансовые возможности клиента и определить риск невозврата займа. Правильный расчет кредитной нагрузки позволяет заемщику избежать просрочек и выбрать оптимальную сумму кредита.
Что такое кредитная нагрузка
Кредитная нагрузка показывает соотношение ежемесячных платежей по всем кредитам к общему доходу заемщика. Чем выше показатель, тем выше риск того, что заемщик не сможет вовремя выполнять обязательства.
Формула расчета:
Кредитная нагрузка (%) = (Сумма всех ежемесячных кредитных платежей ÷ Ежемесячный доход) × 100
Пример:
Если ежемесячный доход — 80 000 ₽, а выплаты по кредитам составляют 20 000 ₽, кредитная нагрузка будет:
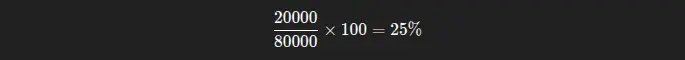
Это оптимальный уровень, который большинство банков считают безопасным.
Допустимый уровень кредитной нагрузки
Банки оценивают кредитную нагрузку при выдаче новых займов. Обычно безопасный диапазон:
30–35% для физических лиц
25–30% для заемщиков с нестабильным доходом или без подтвержденной заработной платы
До 40% при наличии залога или поручителей
Превышение допустимого уровня увеличивает риск отказа в кредите и рост процентной ставки.
Как рассчитать нагрузку при нескольких кредитах
Если у заемщика несколько кредитов, важно учитывать все обязательства:
Кредиты под залог имущества
Кредитные карты (минимальный платеж или средний ежемесячный расход)
Пример расчета:
Потребительский кредит: 10 000 ₽
Кредитная карта: 5 000 ₽
Ипотека: 25 000 ₽
Общий доход: 100 000 ₽

В этом примере нагрузка выше рекомендованной нормы, и заемщику стоит снизить сумму нового кредита.
Факторы, влияющие на кредитную нагрузку
Стабильность дохода — постоянная зарплата снижает риск, а нестабильный доход увеличивает его.
Дополнительные расходы — коммунальные платежи, алименты, обучение детей учитываются банком при оценке.
Залог и поручители — могут позволить банку повысить допустимый уровень кредитной нагрузки.
Тип кредита — ипотека с длительным сроком снижает ежемесячные платежи, что уменьшает нагрузку.
Советы для безопасного расчета
Составьте полный список всех обязательств и платежей
Учитывайте будущие изменения дохода и расходов
Планируйте кредит так, чтобы нагрузка не превышала 30–35%
Используйте онлайн-калькуляторы кредитной нагрузки для быстрого расчета
При высокой нагрузке рассматривайте объединение кредитов или рефинансирование
Правильный расчет кредитной нагрузки — ключ к финансовой стабильности и безопасному оформлению кредитов. Он помогает оценить свои возможности, выбрать оптимальный срок и сумму займа, а также снизить риск просрочек. Сбалансированная кредитная нагрузка обеспечивает контроль над личными финансами и делает отношения с банком прозрачными и выгодными.